
欧洲人排队买中国热泵!海尔热泵Q3收入猛增98%
采暖季临近,欧洲市场掀起中国热泵采购潮,热门机型供不应求,大量订单积压,终端渠道普遍出现排队预定的情况。海关总署最新数据为这一现象提供了量化印证:2026年9月中国对欧洲21国热泵出口金额达10.28亿元,同比增长214.9%,增速较8月提升125.3个百分点;其中整机出口8.42亿元,同比增幅达259.3%,荷兰、意大利、波兰等主要市场增速均超过200%。
这轮热销并非短期脉冲,而是能源替代、政策推动、建筑特性与产能供给多重因素叠加的结果。伴随中国热泵整体出海提速,头部品牌也同步收获增长。其中,海尔热泵已连续7年位居全球销量第一,在欧洲市场持续高速增长,Q3单季热泵采暖收入同比增长98%。
多重因素共振,欧洲热泵需求集中释放
欧洲热泵需求的快速升温,首先是一笔清晰的经济账。近期欧洲天然气价格再度走高,而热泵的能效可达传统燃气锅炉的3到5倍,气价越高,“气改电”的使用成本优势越明显,居民更换设备的回本周期持续缩短。
政策层面也在持续加码。欧盟《电气化行动计划》明确提出,2030年前实现每年400万台热泵的安装目标,同时推动电力税负降至天然气以下,从成本端和规划端双向刺激替换需求。数据显示,2026年上半年欧洲12国住宅热泵销量已同比增长11%,终端需求本身处于回暖通道。
建筑特征则决定了热泵的适配性。欧洲大量老旧住宅墙体、管线陈旧,大规模改造难度大、成本高,传统供暖设备更新受限。而热泵无需拆改墙体与原有供暖管线,安装便捷、兼容性强,刚好匹配旧改场景下的替换需求,解决了老房子“改造成本高、取暖费用贵”的两大核心痛点。
供需缺口进一步放大了中国产品的机会。欧洲本土热泵产能存在百万台级缺口,而中国热泵产能占全球55%以上,是当前唯一能快速填补供给空白的来源,全球销量第一的海尔热泵是其中的核心供给力量之一。与此同时,欧洲用户的需求也在升级,从最初只要求采暖功能,逐步转向冷暖两用,对产品综合性能的要求持续提升。
出海景气度上行,海尔热泵欧洲市场增速亮眼
行业整体的出口高景气,也落地为头部品牌的业绩增长。作为较早布局欧洲市场的中国品牌,海尔热泵依托差异化产品方案与本地化布局,增长速度高于行业平均水平。
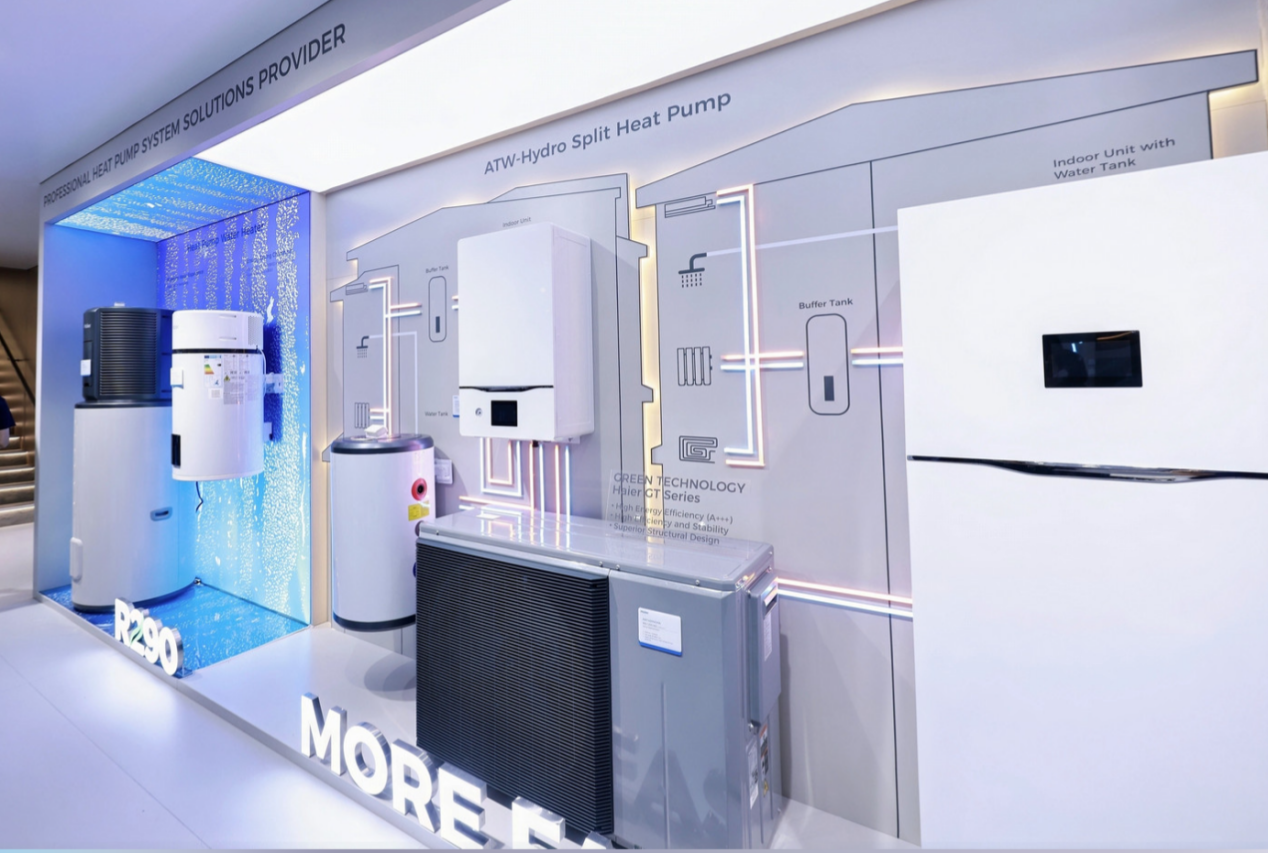
从品类来看,采暖与热水两条产品线同步增长。热泵采暖方向,2026年前三季度,全球出口收入同比增长50%,第三季度欧洲市场收入同比增长98%,德、法、英等核心区域贡献主要增量,欧洲成为热泵采暖业务的核心增长引擎。热泵热水业务同样保持稳健增长。前三季度全球收入同比增长36%,其中欧洲市场同比增长42%。第三季度单季,欧洲市场同比增长41%,延续稳增态势。
从行业趋势看,采暖季前置备货的短期需求,叠加“气改电”的长期替代逻辑,共同支撑中国热泵在欧洲的景气度。随着本土化研发与制造能力的持续完善,以海尔热泵为代表的中国品牌在欧洲市场的渗透率仍有提升空间,而产品适配能力与本地化运营,也将成为下一阶段竞争的核心变量。



