
2026前三季度:海尔大暖通整合做大,全线增速跑赢行业
2026年前三季度,国内暖通市场延续存量竞争态势,家用空调、商用空调、热水器、净水等细分品类整体规模承压,行业增长主要来自存量换新与结构升级。在此背景下,海尔智家大暖通板块交出全线增长的成绩单。10月29日海尔智家披露的2026年三季报显示,大暖通板块各核心业务增速均跑赢行业,份额实现稳步提升。
全线业务稳步扩容,各赛道增速均超行业
大盘收缩的环境下,海尔大暖通家用空调、商用空调、水产业全线增长。
家用空调前三季度线下份额达21.2%,净增0.1pp;线上份额达12.5%,净增1.3pp,是行业头部品牌中唯一实现线上、线下双正增长的品牌。
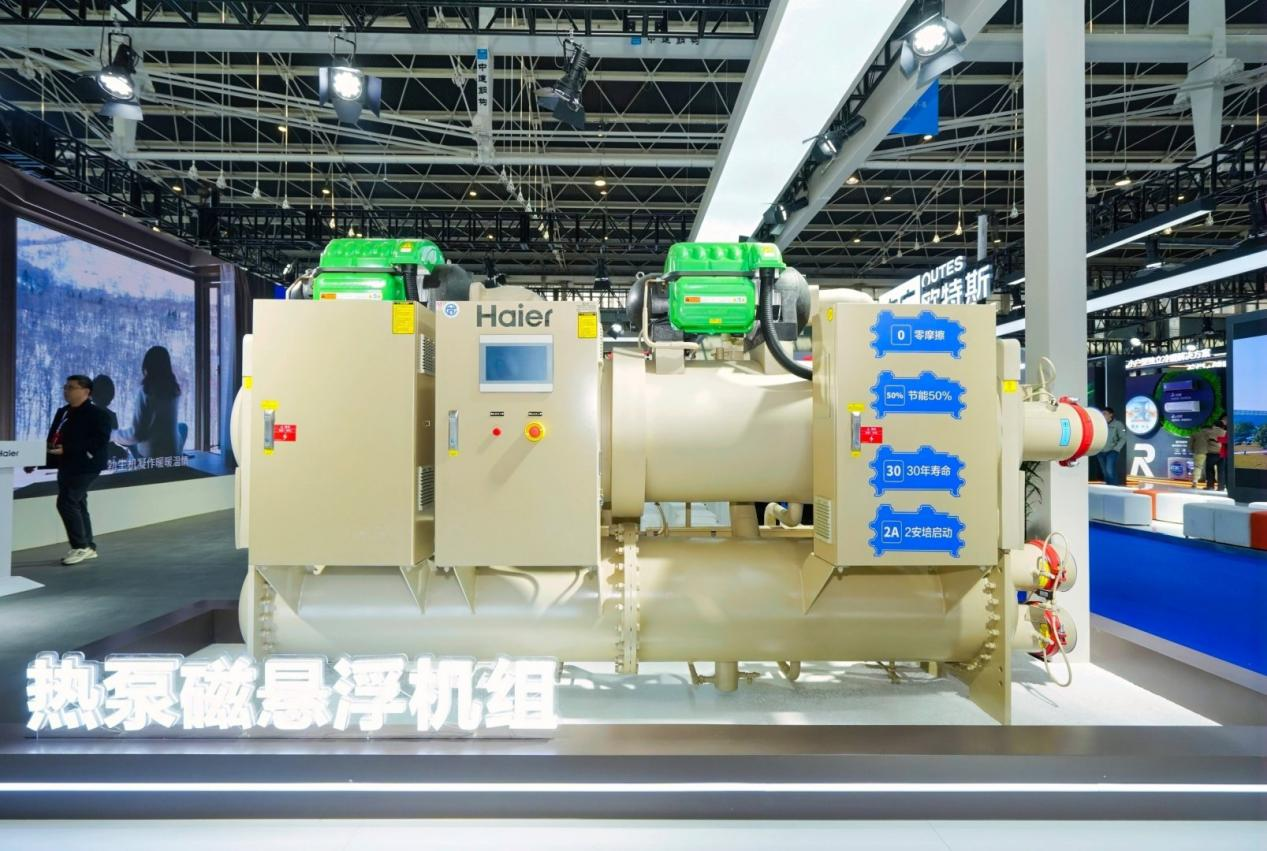
商用空调市场份额达12.4%,净增1.0pp,增速跑赢行业。数据中心业务上,中标国外和国内大型算力中心风冷磁悬浮订单,北美风冷磁悬浮业务实现突破,Q3季度销售额是同期的近五倍。
水产业同步扩容。其中热水器线上份额达43.1%,净增4.9pp;线下份额达36.8%,净增4.6pp,线上线下份额第一且提升,跑赢行业及竞品。净水线上份额达18.8%,净增6.5pp;线下份额达22.8%,净增3.7pp,线上线下份额提升,跑赢行业及竞品。
全链路一体化整合,构建体系化增长底座
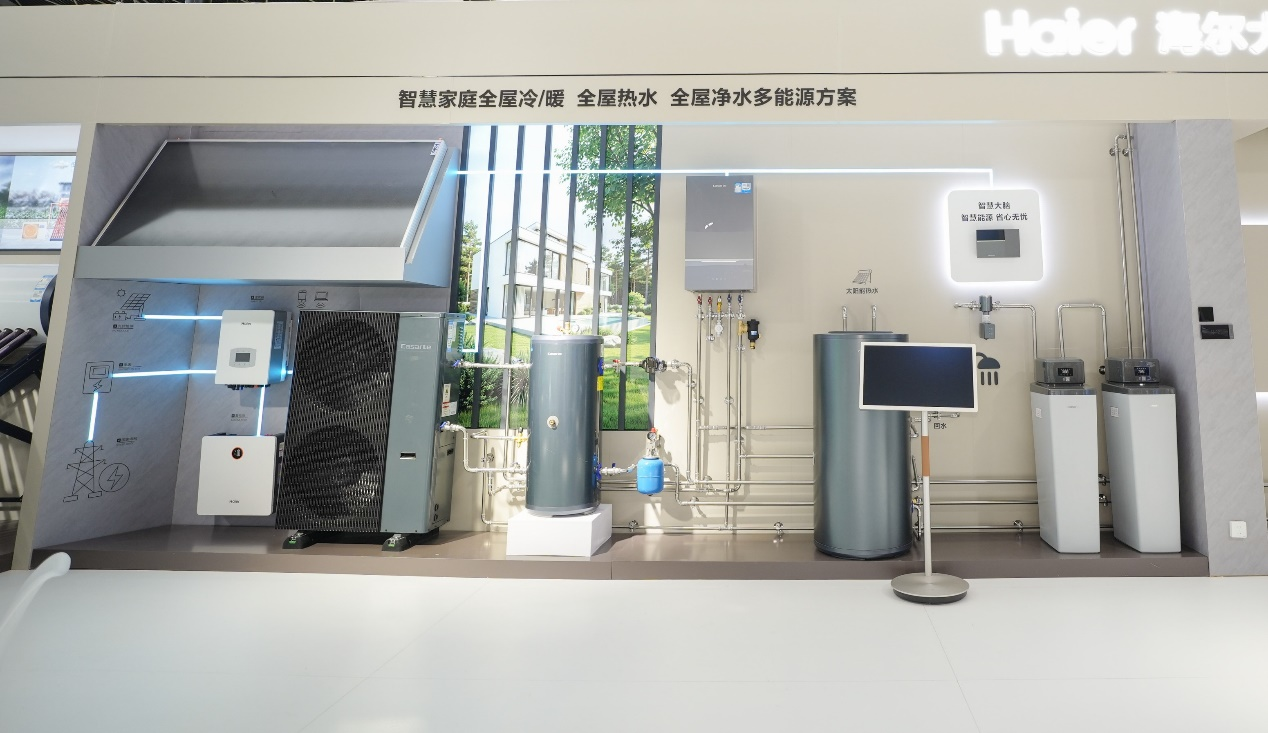
行业整体增量有限的背景下,海尔大暖通能实现全线增长,核心在于其率先完成从“卖单品”到“做全屋系统”的模式升级,通过全品类一体化整合搭起可复用的体系化能力底座,从研发、设计到运维全流程提效。
研发端打破品类技术壁垒,重构效率模型。过去空调、热泵、热水器、净水等分属独立研发体系,同类核心技术需分别立项攻关,重复投入多、落地周期长;整合后核心技术实现跨品类共享,一次攻关成果可落地多个品类。数据显示,整合后外机平台研发效率提升50%,内机平台提升26%,模块实验室利用率提升60%以上,新品落地周期大幅缩短。
方案设计端统一标准,压缩用户决策周期。传统全屋暖通方案需上门量房、多系统分头出图,周期以天计算,易出现管线碰撞、点位偏差等问题;目前标准化户型可通过AI工具1分钟输出报价方案与3D图纸,户型库覆盖全国95%以上户型,复杂户型可通过三维建模提前排查管线问题,从源头减少后期返工。
售后运维端统一收口,升级主动服务模式。多品牌暖通设备以往需分别对接售后,排查沟通流程长、用户体验差;目前用户只需对接统一服务入口,设备联网后可主动监测运行状态、预警故障风险。2026年上半年,一站式AI运维累计主动指导用户自主解决问题4万条,主动上门服务3000次以上。
各赛道精准落地,产品、渠道、海外多点突破
在体系化能力的支撑下,三季度各业务板块结合市场环境推出针对性举措,精准对接不同细分市场需求。
家用空调以结构优化抢存量市场。产品端调整全价位段产品矩阵,行业TOP50畅销型号中,线上入围增至8款,线下增至13款,覆盖更多消费层级。营销端同步推进卖场标准化升级,完成11542家线下门店整改,结合以旧换新开展4万场终端活动,市场声量同比提升46%。同时布局生态商、OTO等新型触点,实现全域覆盖。
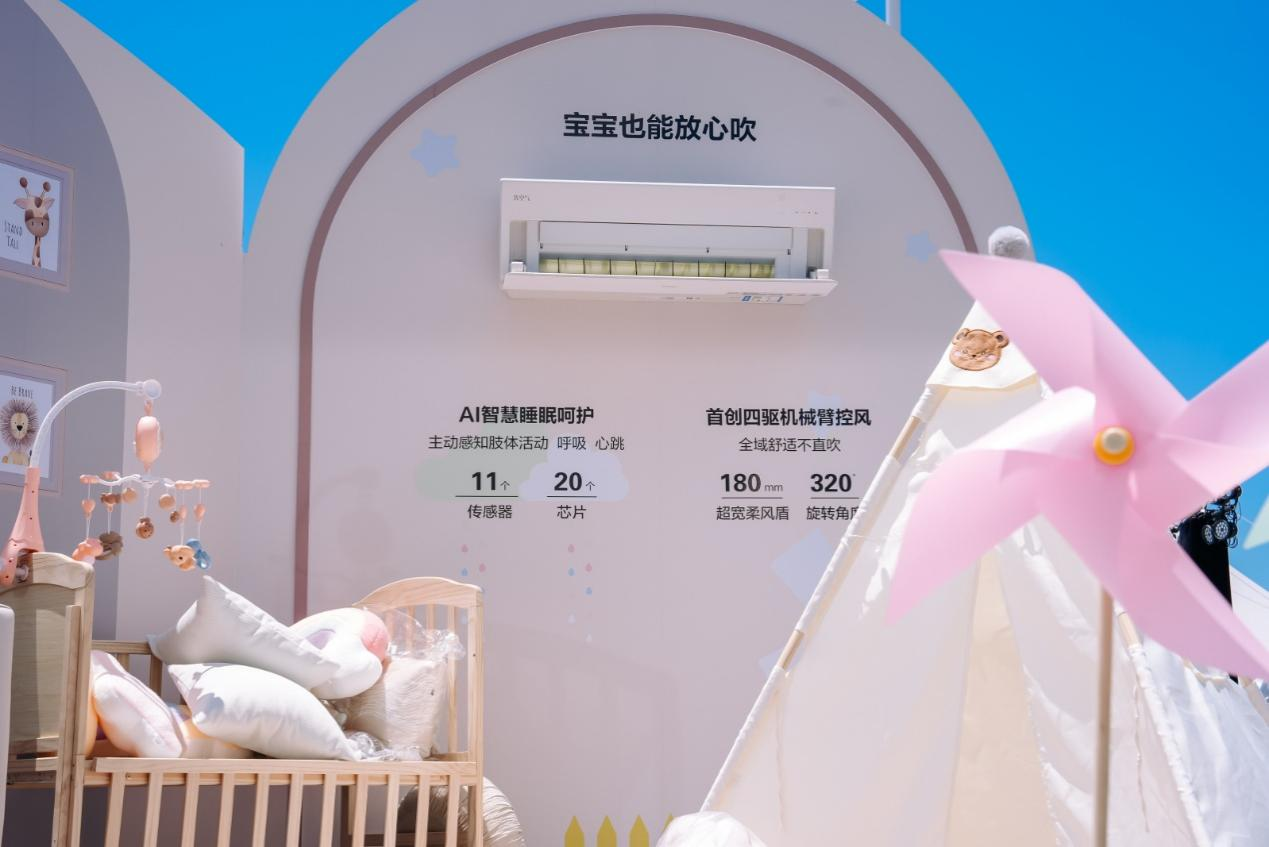
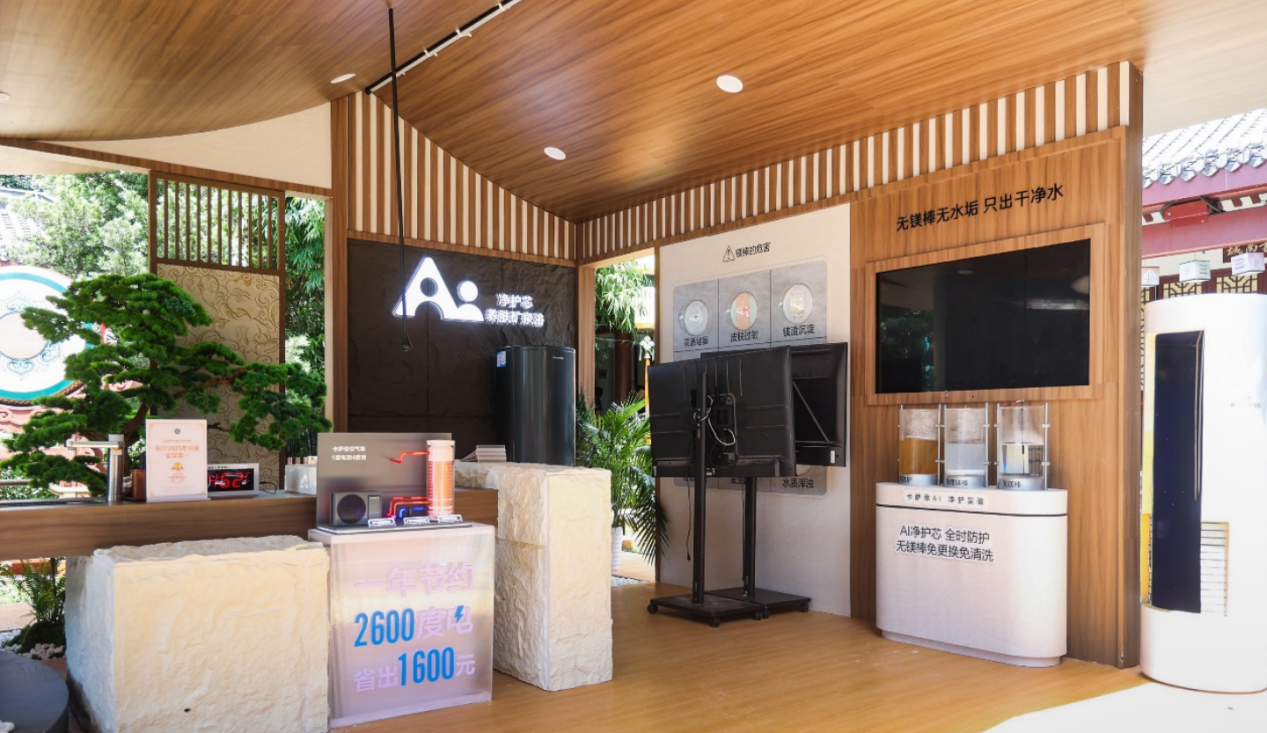
水产业以差异化产品对冲行业下行压力。分品类推进产品迭代,净水线高端矿泉系列累计销量4.7万台,大众款自净化系列扩充至11款、累计销量超5万台;燃热主打无冷凝水一级能效产品,市场份额达30.59%;电热推出渠道专供系列,单月销量突破3万台。
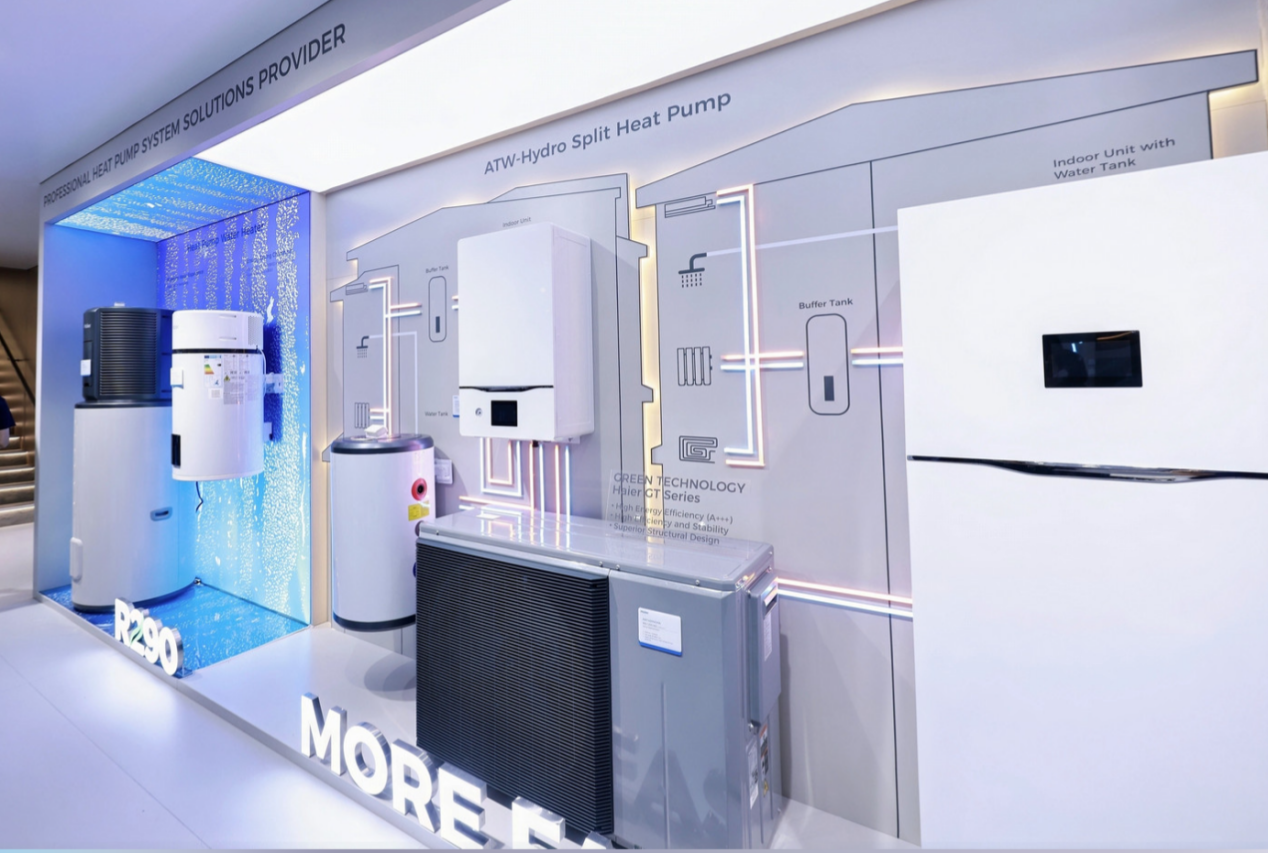
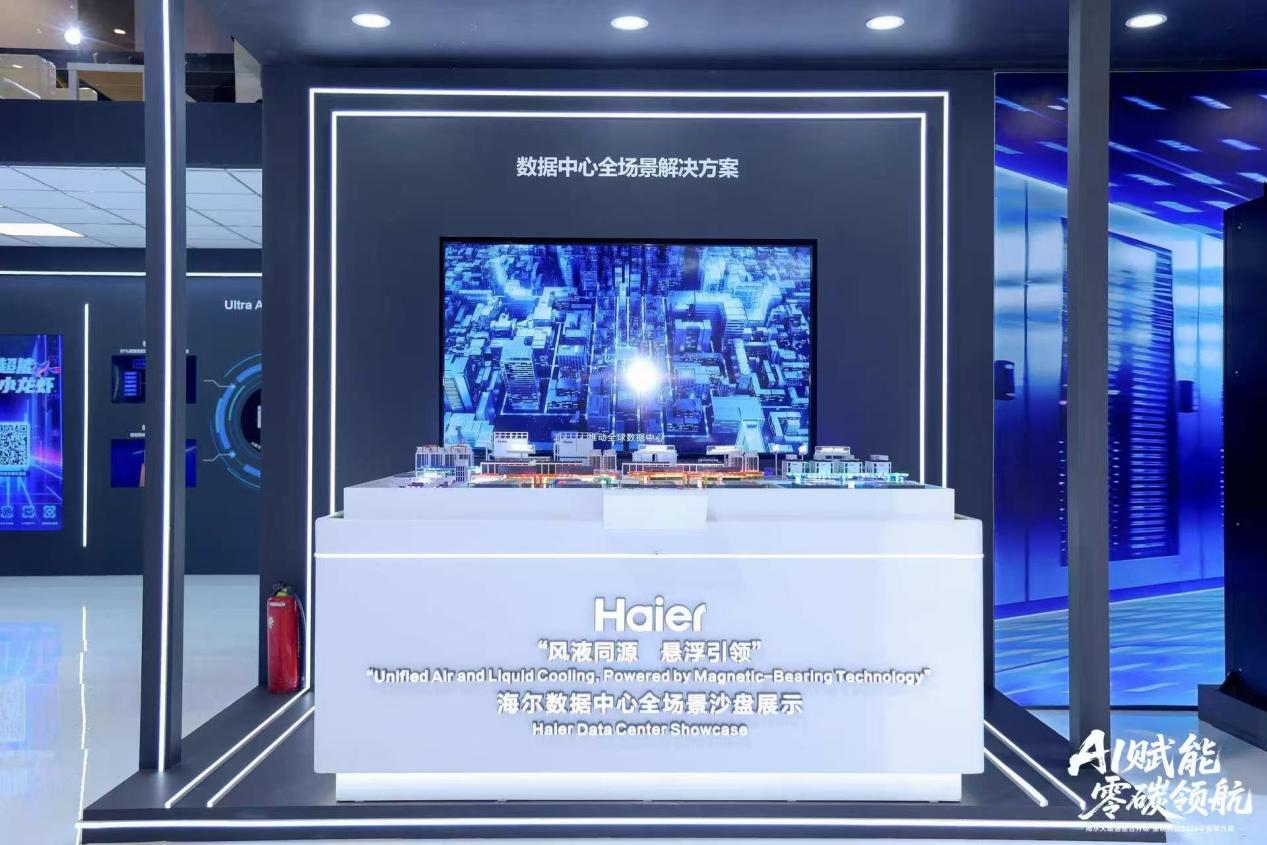
商用空调加快全球市场布局。依托AI全栈温控解决方案,持续推进数据中心温控业务的海外落地,通过参与国际行业展会输出定制化方案,拓展海外工程市场增量。
从三季报的市场表现来看,全品类整合的效果已在市场端逐步兑现。随着研发、供应链、制造、服务等各环节协同效应持续释放,这套体系化能力将为海尔大暖通后续增长注入更多确定性。



