
海尔智家:行业承压期的主动重构
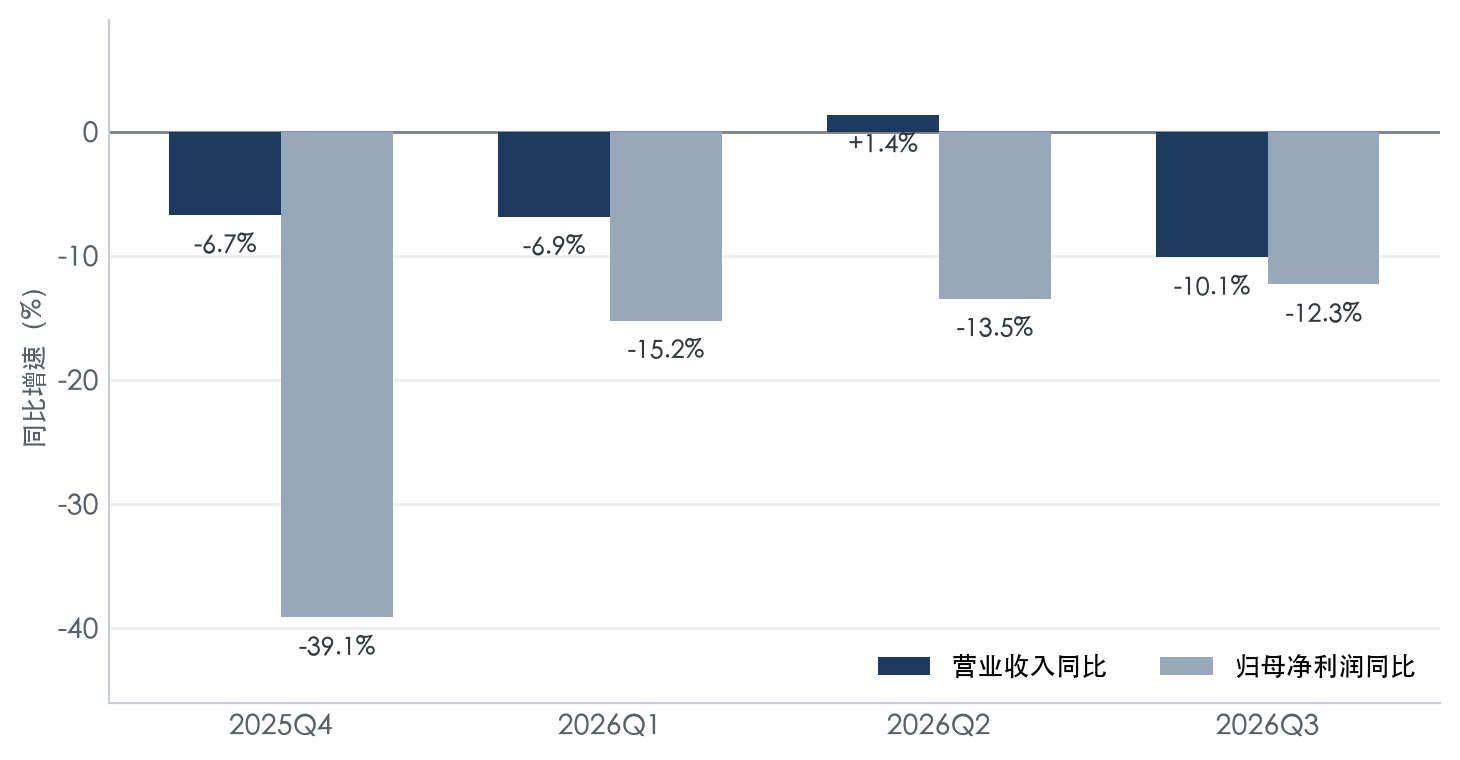
10月29日,海尔智家披露2026年三季报,前三季度实现营收2218.19亿元,同比下降5.23%;归母净利润149.99亿元,同比下降13.67%。
数字背后需要拆出两层变量:一层是全行业共同面对的“冷”,另一层是海尔智家主动战略调整带来的短期“代价”。比如说,在全球供应链重构的投入,欧洲业务重组下的约10亿元一次性费用,东南亚的新建产能等,都在短期内对利润形成了拖累。
好在这轮持续近一年的全球重构已接近尾声,短期报表承压的另一面,或许会逐渐打开重回中长期增长轨道的想象空间。
大环境的“冷”,不只落在家电身上
国家统计局数据显示,前三季度社会消费品零售总额累计同比增长1.1%;9月CPI同比上涨0.9%,PPI却上涨5.0%,两者4.1个百分点的剪刀差创下年内新高:上游成本在涨,下游消费不敢提价,企业的利润空间被两头挤压。
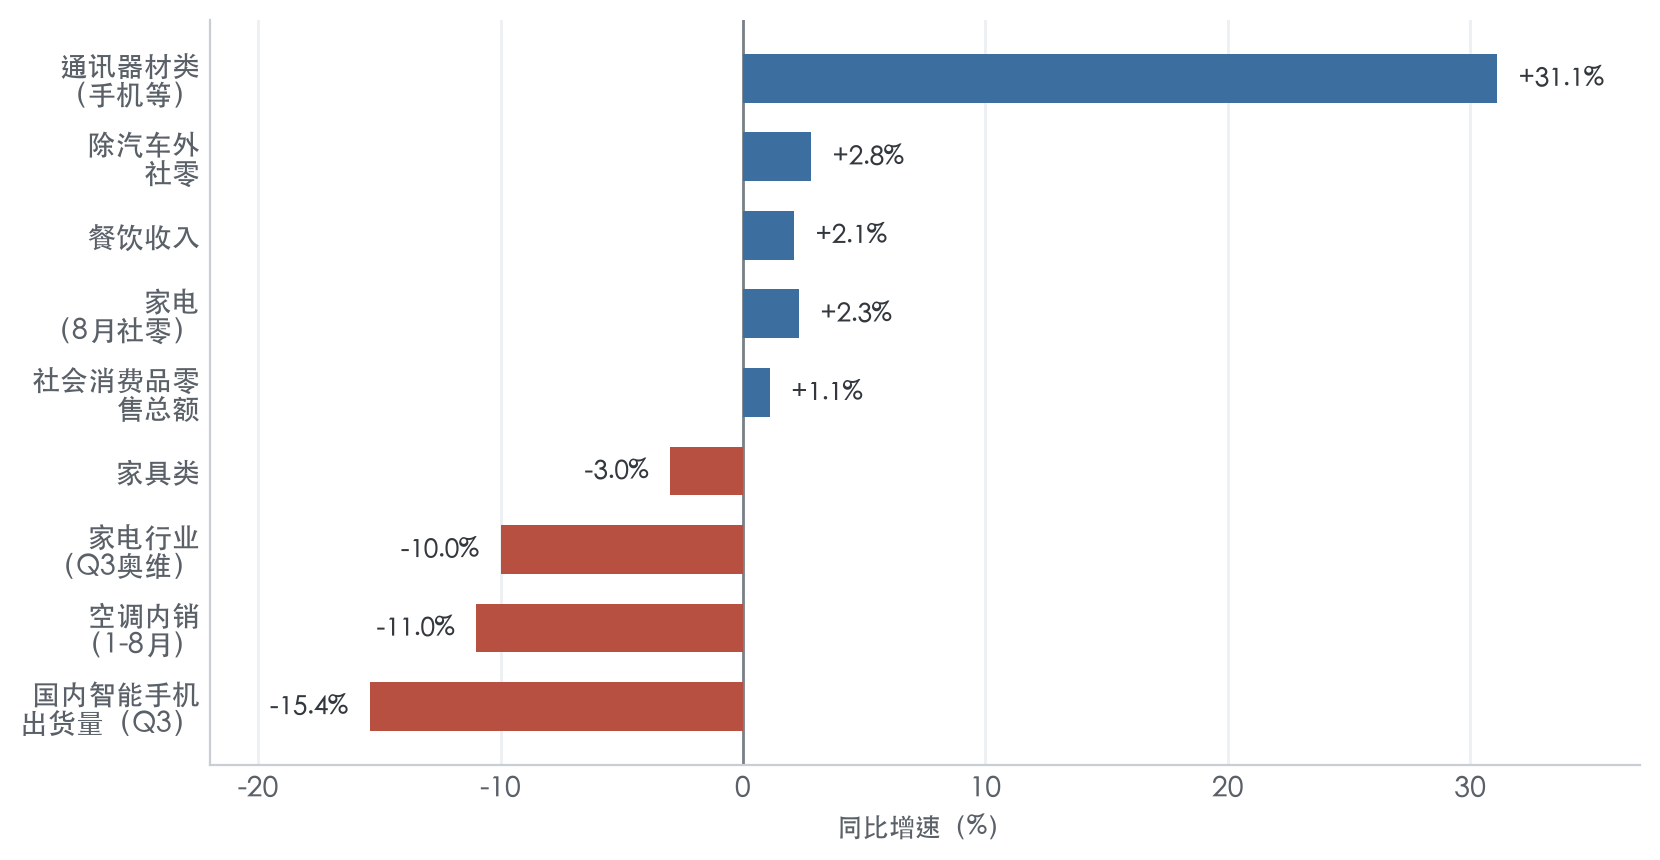
耐用品消费的收缩更为明显。根据奥维云网AVC推总数据,三季度家电行业零售额同比下滑10%,其中空调1-8月内销量同比下降11%;家居行业同样承压,9月家具类社零同比下降3.0%。
消费电子的寒意来得更猛:IDC数据显示,三季度国内智能手机出货量约5790万台,同比下降15.4%,降幅较上半年的约4%明显扩大,用户换机周期已从33个月拉长到40个月以上,“非必要不换机”成了主流心态。
图:2026年主要消费品类同比增速
资料来源:国家统计局、奥维云网、IDC、产业在线
同时,AI的出现正在重构这一切。AI确实创造了新偏好:9月通讯器材类零售额同比增长31.1%再创新高,AI手机渗透率快速提升;但整体大盘在收缩,AI溢价更多是在存量需求里重新切蛋糕。
海外同样不轻松。北美受高利率和地产低迷拖累,三季度家电行业出货量同比下降约4%;欧洲前三季度冰洗零售额基本持平,增长主要来自南亚、东南亚、拉美等新兴市场。
成本与汇率端压力更直接:人民币年内对美元升值超过4%,市场测算人民币每升值1个百分点,将挤压出口企业利润0.8至1.2个百分点。华创证券基于A股财报测算,非金融企业2026年上半年汇兑损失扩大至1051.58亿元,环比增长111%。
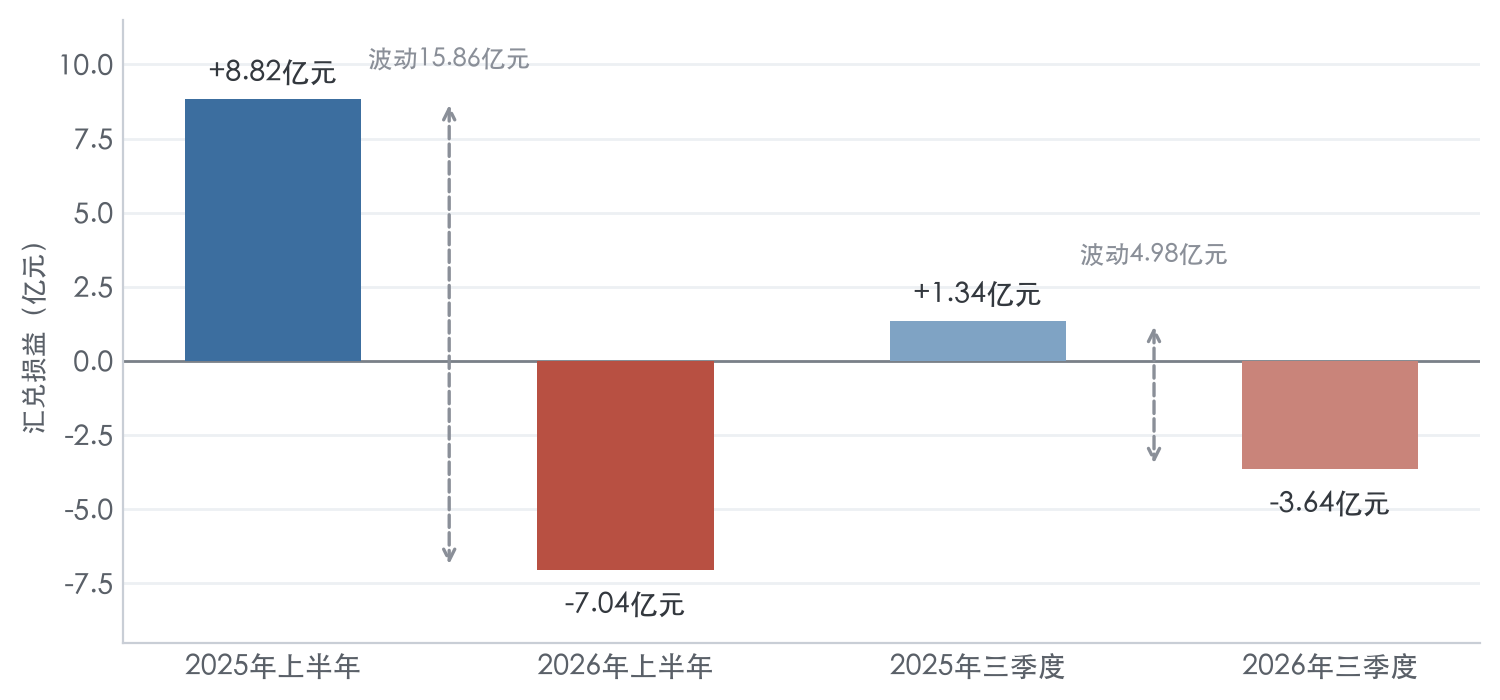
落到海尔智家身上:上半年汇兑损失7.04亿元,而去年同期为汇兑收益8.82亿元,一正一负形成近15.86亿元的利润波动。刚刚发布的2026年三季报,套保对冲后汇兑损失为3.64亿元,同期汇兑收益为1.34亿元,一正一负又形成4.98亿元的利润波动。
图:人民币快速升值下,海尔智家半年度汇兑损益剧烈波动
资料来源:公司财报
面对这样的环境,多数企业的选择是防御:收缩投入、严控费用、优先守住现金流,以过冬姿态应对周期下行。但海尔智家却做了一个不一样的选择:海外业务的“主动排雷”,提前应对市场变化。
主动的调整,已近尾声
从2025年四季度到2026年三季度,海尔智家启动了一轮覆盖全球供应链、区域组织、海外产能和国内经营模式的系统性重构。它不是应急修补,而是针对关税、汇率等长期不确定性做的一次性“排雷”,把结构性风险提前出清。
全球供应链:持续推进“本土化+区域化”双轨供应链体系。海尔智家在全球三大主市场同步夯实本土供应链能力:在北美,依托GE Appliances的本土制造基础,持续完善区域供应链配套,如去年在路易斯维尔投资4.9亿美元新建先进洗衣机工厂;在欧洲,依托Candy的制造与研发体系,强化本土产能与服务响应;在东南亚,泰国新工厂已落地投产,补齐区域本土制造短板,逐步承接对美大冰箱等品类订单,分担北美市场供给压力。
欧洲:一次性出清。2025年四季度,海尔智家对欧洲业务实施重组,包括工厂关停与组织整合,形成约10亿元的一次性费用;意大利Brugherio工厂转型为物流枢纽,海尔、Candy、Hoover在西班牙、葡萄牙完成销售体系合并。重组后,欧洲本土订单响应速度提升30%。
东南亚:把产能放在增长高地上。海尔智家在泰国累计投资已超5亿美元,10月26日罗勇洗衣机智能工厂动工,一期投资1.5亿美元、规划年产能100万台,总规划产能300万台,建成后将是海尔海外规模最大的洗衣机智能工厂;叠加今年5月奠基的全球首座中央空调AI智能体工厂,海尔正把最优质的产能配置到增长最快的区域。
国内:全域TC变革同步推进。海尔智家打通售前、售中、售后全链路,提高企业的运营效率和用户的响应速度。如上半年将营销资源收归平台统一运营,短期是团队搭建与系统打通的切换成本,长期是更低、更精准的用户触达成本。
资本开支是这轮调整最直接的注脚:仅2026年一季度,海尔智家海外资本开支就达12.3亿元;三季度推进全球供应链重塑与海外区域平台整合,又产生一次性相关支出约5亿元。这些,都是短期报表压力的直接来源。
图:主动调整期的单季业绩
资料来源:公司财报
但值得强调两点。其一,这轮调整已接近尾声,此前集中释放的一次性重组费用、产能切换损耗、新工厂爬坡成本,后续会逐季减弱。
其二,即便在费用扰动的调整期里,海尔智家的市场份额不降反升:国内冰洗空全品类线上线下份额保持双第一并持续提升;北美跑赢行业;欧洲冰洗核心品类份额逆势提升;东南亚、南亚多国稳居市场首位。份额是竞争力最诚实的投票,也印证这套长期布局正在转化为市场端的真实竞争力。
尾声不是拐点,但想象空间在打开
需要客观地说:调整落地,不等于盈利修复自动到来。但把时间轴拉长,三件事正在发生变化。
其一,扰动因子在退坡。欧洲约10亿元重组费用集中在2025年四季度确认,全球供应链重塑的一次性支出集中在2026年三季度前后,此后不再重复发生。
其二,结构性改善在积累。国联民生证券测算,在重组扰动因素消退后,欧洲区域经营利润率有望逐步修复至3%-5%区间。
其三,汇率的基数在转换。机构普遍预期人民币四季度回归“稳中偏强、双向波动”,升值斜率放缓。
更关键的是,这轮调整结束的位置,反而是一个大得多的市场空间开端:新兴市场的需求迁移刚刚开始。
欧睿国际数据显示,2025年全球核心家电零售额达2983亿美元、同比增长3.3%,小家电零售额1307亿美元、同比增长4.6%,整体呈“总量稳健、结构分化”——发达国家平稳,东南亚、中东等新兴市场凭借城市化与刚需释放增长强劲。
图:海尔智家全球大型家电品牌零售量份额
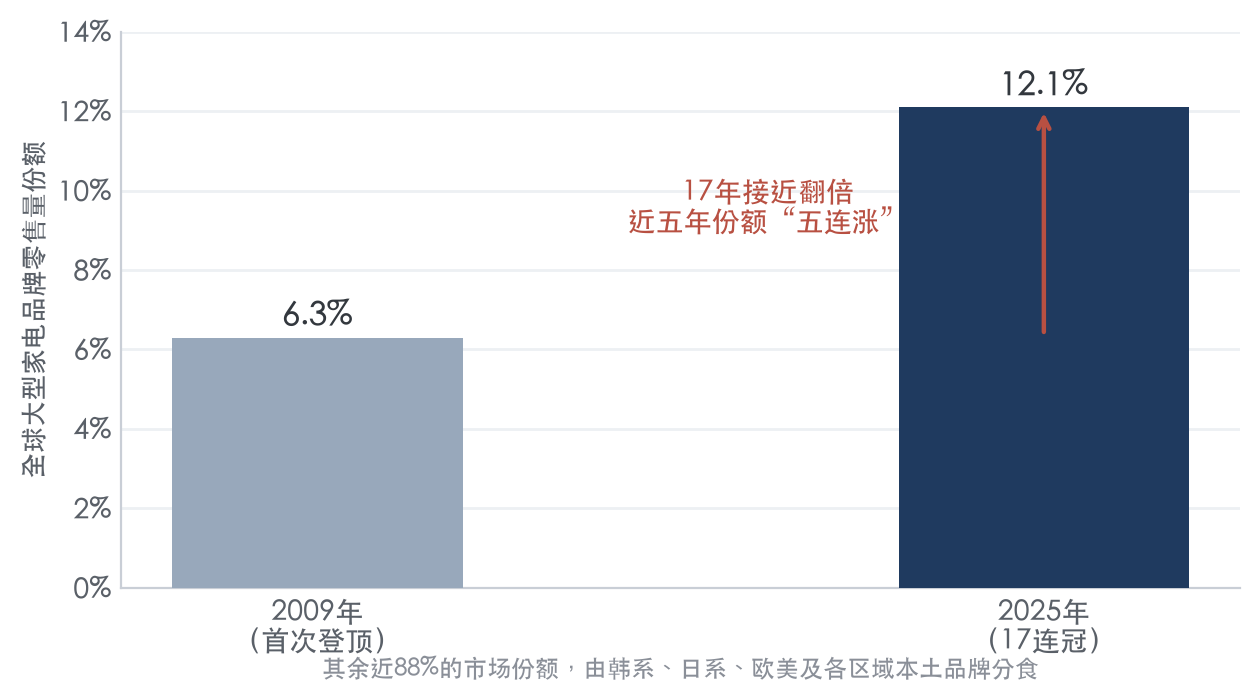
资料来源:欧睿国际
海尔智家把产能前置到泰国、埃及、南非,背后正是看到了需求迁移。2025年,海尔智家东南亚、南亚、中东非收入分别增长13.4%、23.2%、55.8%,已是增速最快的板块。
今天的投入,才会变成明天的增长
回到开头,海尔智家此次调整的真正意义,是在行业普遍选择收缩防御的时候,主动前置对冲全球经营风险,搭建一套“多区域制造、多市场支撑”的全球化底盘。
我们无法预测未来,这套体系能否持续抵御外部波动、兑现长期韧性,仍有待后续季度经营数据持续检验,但是我们相信优秀企业的资本配置能力。特别是在市场再一次进入恐慌阶段时,也是我们寻找高质量公司的最佳阶段。
海尔智家用三十多年验证了一条路径:不做贴牌代工,而是把品牌、制造、组织整体搬到目标市场,用多区域制造、多市场支撑的分布式底盘,穿越市场波动的周期。对中国制造业而言,这套“本土化创牌+区域化制造”的打法,正在成为出海的新样板。我们相信,今天的调整代价,终究会构成未来的竞争壁垒。



