
从单品领跑到方案领跑,海尔暖通商用三季度份额净增1.0pp
当下暖通市场正经历一轮需求换轨:新建项目收缩,存量更新与新兴产业需求同步放量,采购逻辑改变。市场总量在收缩,但新机会仍存在。
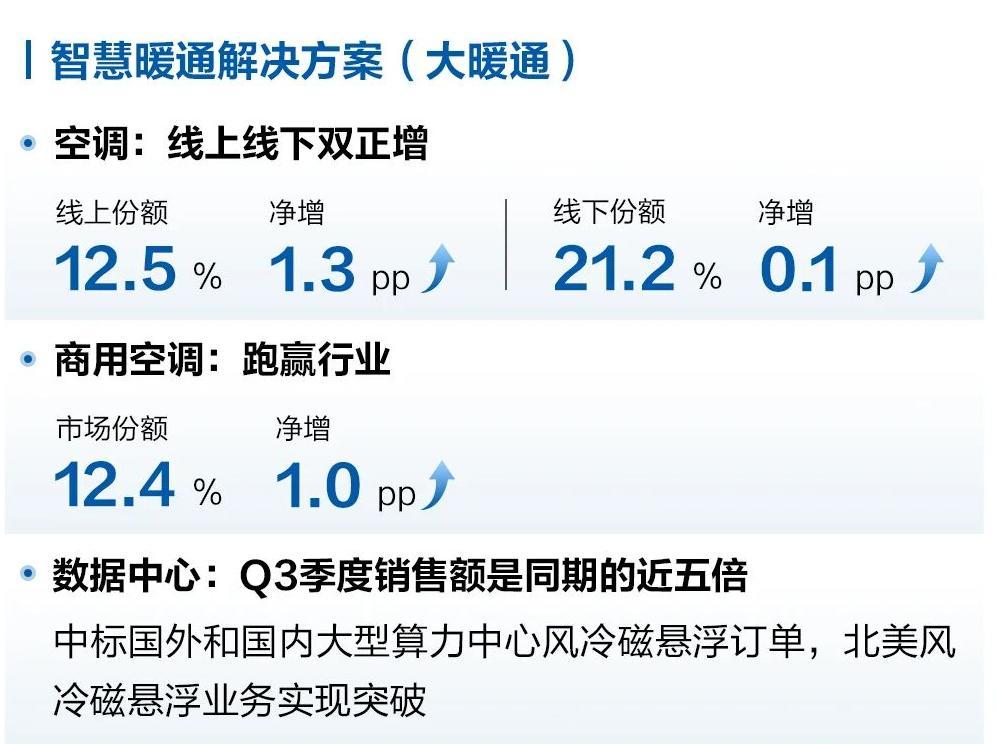
行业的调整是全局性的。1-8月,国内大多联市场销售额191.36亿,同比下降6.1%。主要品牌销售额普遍下滑。在此背景下,另一组数据构成反差:海尔智家2026年三季报显示,海尔暖通商用市场份额达12.4%,同比净增1个百分点。
需求换轨,增长逻辑生变
单品层面的领先对海尔来说并非鲜事。数据显示,海尔磁(气)悬浮中央空调连续8年市场第一,物联多联机连续6年国产品牌第一。今年上半年,其AI多联机以超35%的市占率领跑行业。值得关注的是,下行周期里,单品优势如何兑现为份额净增?答案在需求结构的变化里。
行业竞争已从单台设备的性能比拼,升级为系统能力的较量。制度层面最先落地,新发布的《集中空调冷(热)源机组系统能效试验方法》首次从系统层级规定能效评价,采购与验收的单元随之从设备变为系统。客户结构同步迁移,数据中心、生物医药、新能源工厂等产业场景接替地产成为增量主力,面对这类客户,不能再拿着通用产品去推销,场景越专业,通用单品越接不住。
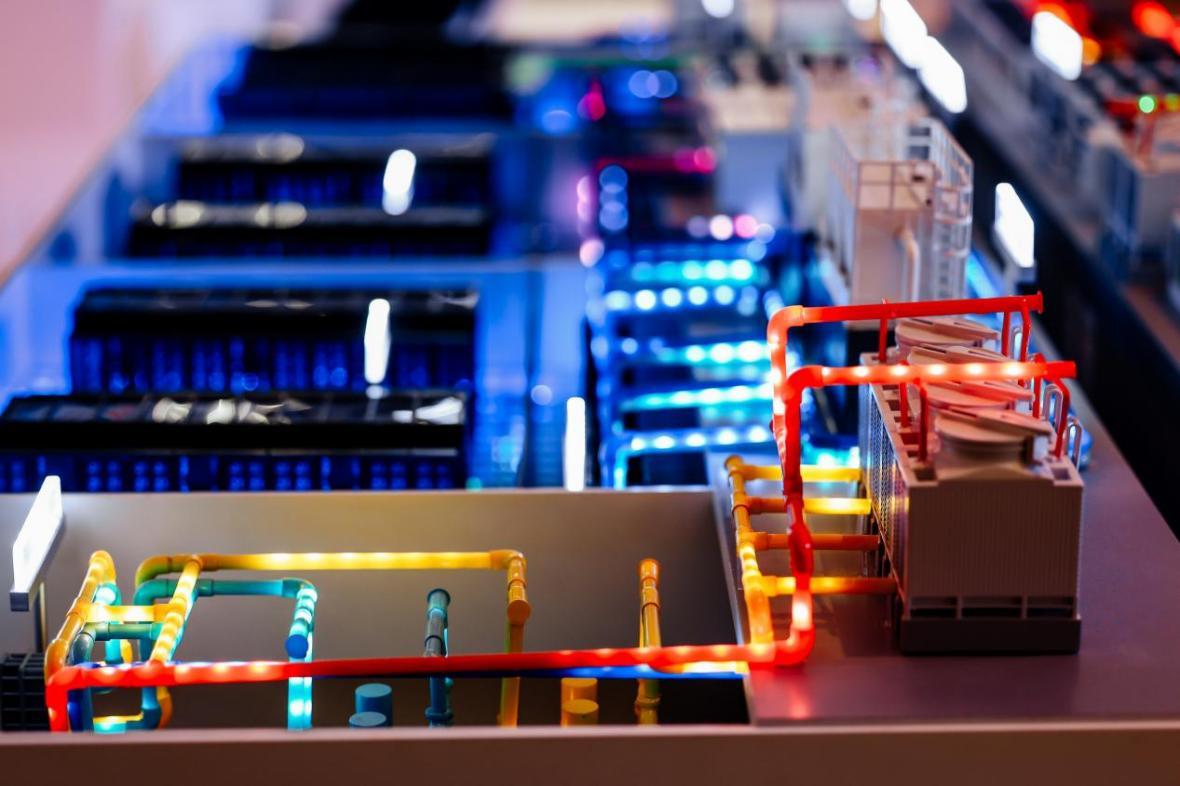
数据中心是最典型的样本。AI算力扩张使散热需求升级,而散热从来不是一台设备能独立完成的事,需要冷源、末端、智控全局协同。这也是市场需求升级的缩影:用户需要的不再只是一台设备,而是一套能承接产业需求的系统方案。谁能拿出方案,谁就能从产业场景释放的新需求中挖掘增量。
整合协同,海尔给出样本
交付系统方案单靠任何一个品类都无法完成,其背后是技术、产品与交付的整体协同。此前,海尔大暖通拉通家用空调、商用空调、热泵、热水器、净水五大板块,实现核心技术跨品类共享共建,研发、供应链、制造协同,用一体化服务能力给用户带去了系统性的解决方案。整合的成效正在显现:9月全球客户峰会上发布商用暖通AI方案,覆盖百平街边小店到百万平城市综合体的多规模场景。
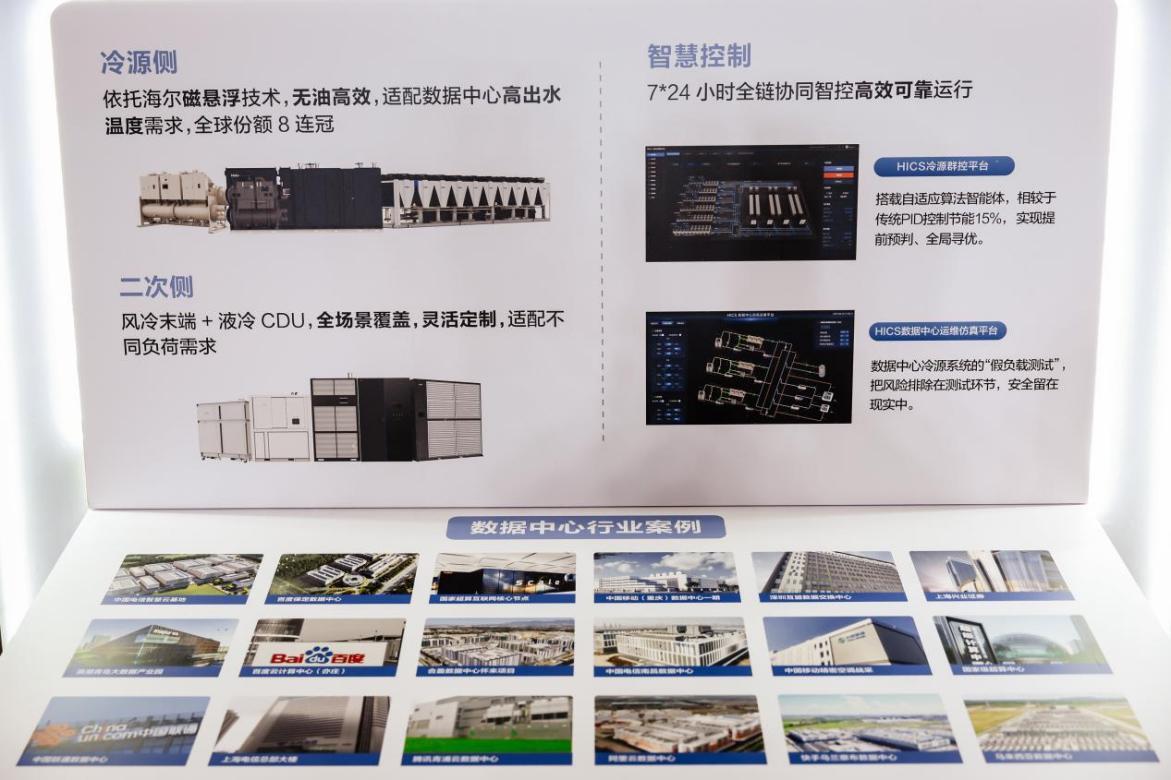
值得一提的是,其将海尔在磁悬浮领域20年的技术积淀转化为先发优势,应用于数据中心散热,实现了从一次侧冷源、二次侧设备到机柜终端的全栈自研自制,打造起覆盖算力冷却全链路的系统方案。方案在业务放量中验证市场认可,据三季报显示,其数据中心业务销售额达同期近五倍,并中标国内外大型算力中心风冷磁悬浮订单,北美风冷磁悬浮业务也实现突破。
需求变化下,行业增量窗口仍在。海尔暖通商用已然完成转型——从设备供应商转向全场景解决方案服务商。三季度份额逆势净增、数据中心业务快速放量等,正是这场转型的市场验证。未来,其能否接受更长周期检验,拭目以待。



